Em mercados maduros e competitivos, a liderança de uma empresa não se mede apenas pelo volume de vendas ou pela força de sua marca. A eficiência operacional e a forma como o capital é empregado ajudam a explicar por que companhias com grande reconhecimento podem apresentar resultados financeiros distintos. A comparação entre Coca-Cola e Pepsi ilustra essa diferença, embora seja importante observar que seus escopos de negócio não são idênticos.
Receita não conta toda a história
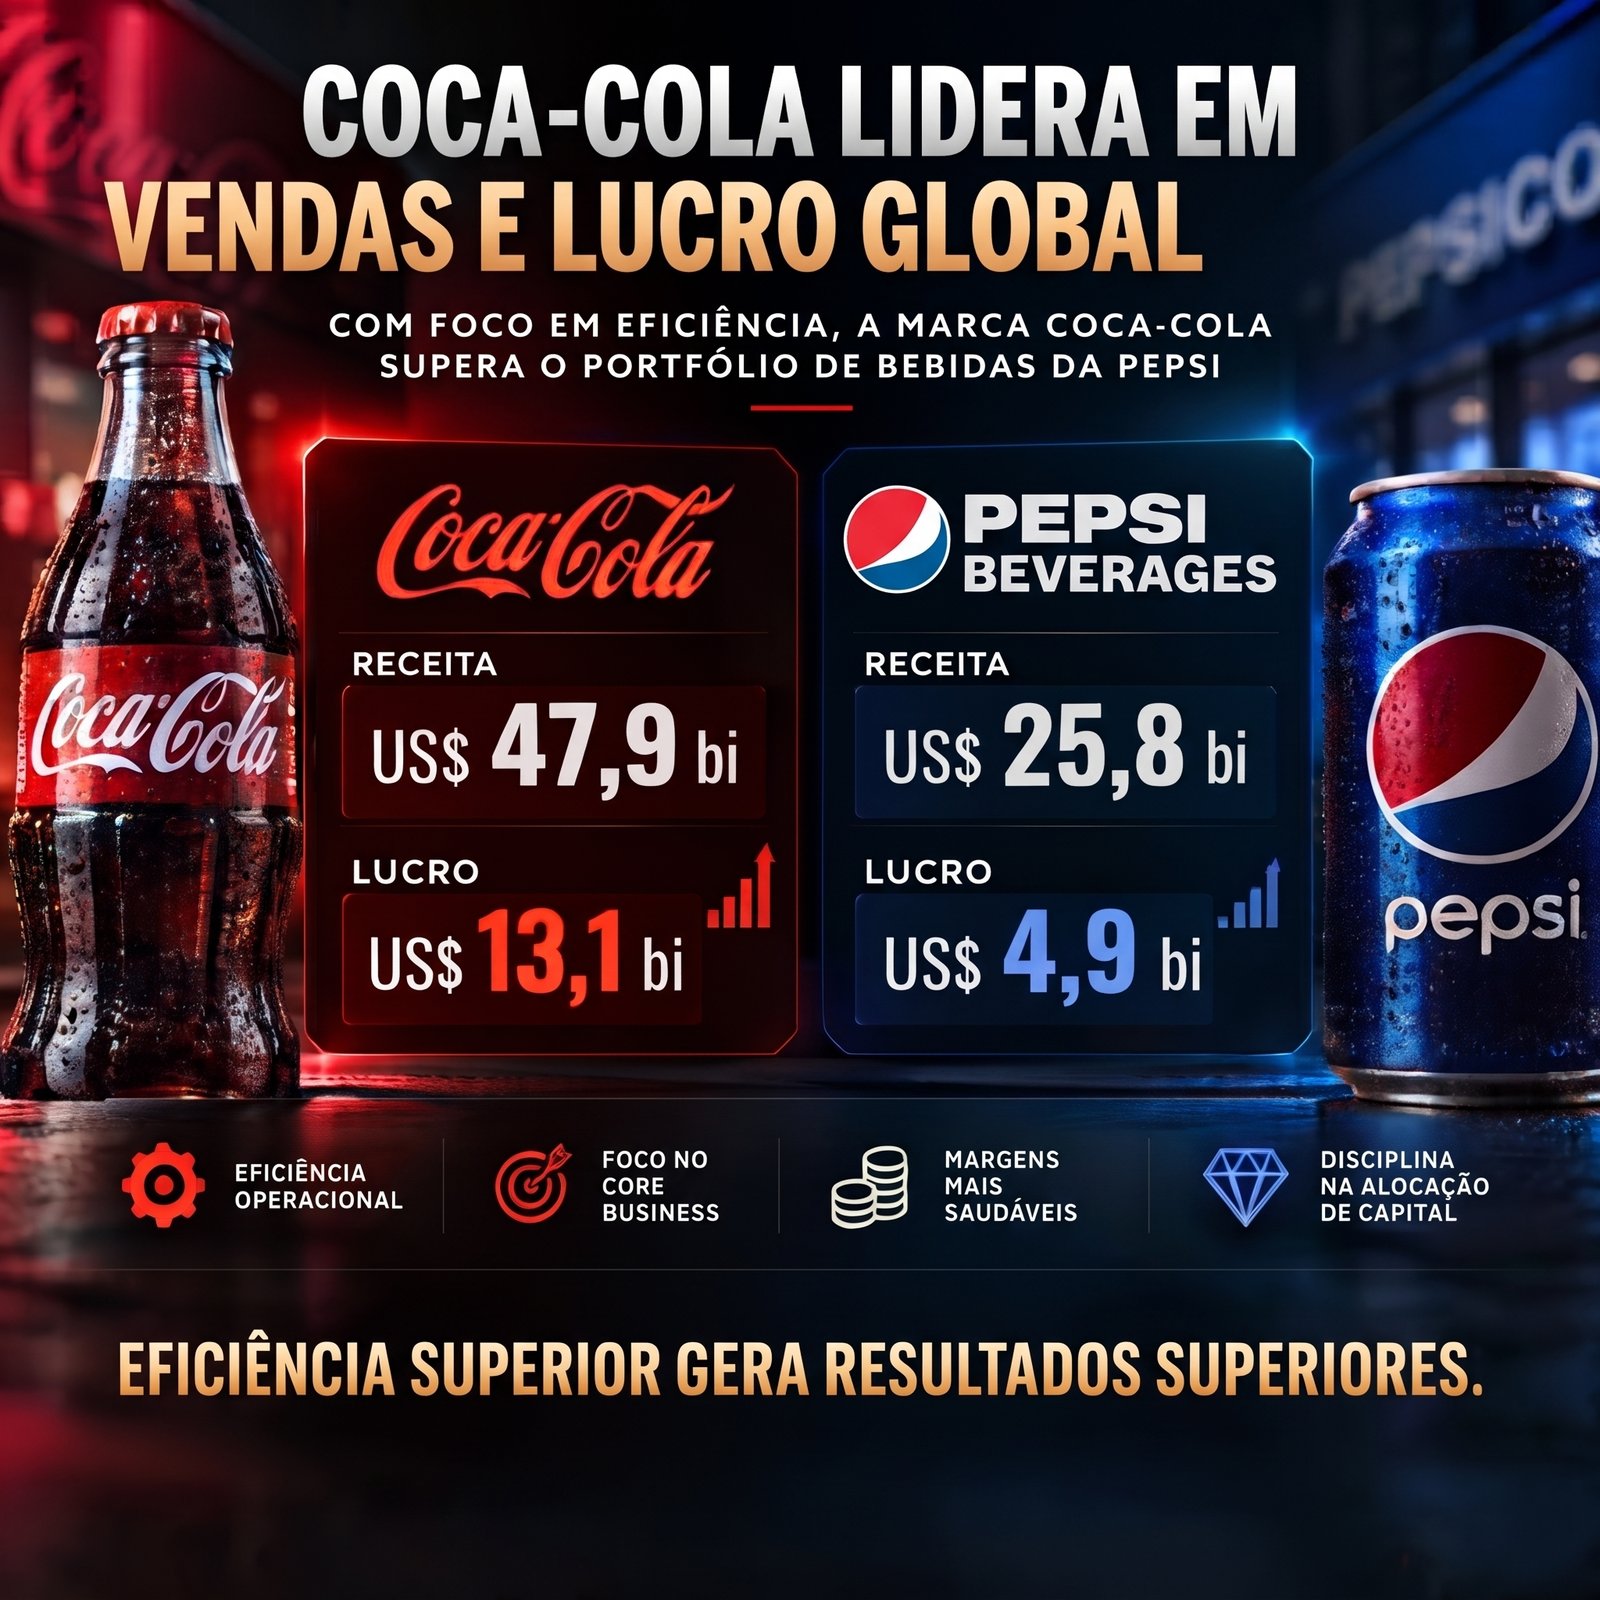
Nos dados considerados nesta análise, a Coca-Cola registra receita de US$ 47,9 bilhões, enquanto o portfólio de bebidas da Pepsi soma US$ 25,8 bilhões. No lucro, a distância também é expressiva: US$ 13,1 bilhões para a Coca-Cola, ante US$ 4,9 bilhões para a operação de bebidas da Pepsi. Esses números sugerem maior capacidade de converter faturamento em resultado na empresa de bebidas.
Para interpretar a comparação corretamente, porém, é necessário distinguir os segmentos analisados. A PepsiCo também atua em alimentos e snacks, enquanto a Coca-Cola concentra seu negócio em bebidas. Portanto, comparar uma companhia inteira com apenas uma divisão da concorrente pode levar a conclusões incompletas. Margens, período de referência e critérios contábeis também devem ser verificados.
Foco operacional e vantagens estruturais
O foco no negócio principal pode favorecer a especialização, a escala e o controle de custos. No caso da Coca-Cola, uma estrutura concentrada em bebidas pode apoiar a otimização de distribuição, produção e portfólio. Sua marca forte também contribui para o poder de precificação, embora a capacidade de repassar aumentos de custos dependa do mercado, da concorrência e do comportamento do consumidor.
Margens resilientes e um modelo menos intensivo em capital podem ampliar a geração de caixa. Ainda assim, esses fatores precisam ser avaliados junto a investimentos, obrigações financeiras e necessidades de manutenção da operação. A disciplina na alocação de capital, incluindo reinvestimentos e remuneração dos acionistas, é outro elemento relevante para a criação de valor sustentável.
O que observar na análise de investimentos
Para investidores, receita e lucro são apenas o início. Margens, endividamento, retorno sobre o capital investido e consistência do fluxo de caixa ajudam a avaliar a qualidade do negócio. Empresas eficientes e disciplinadas podem estar mais bem preparadas para enfrentar ciclos econômicos adversos, mas isso não elimina riscos nem garante retornos futuros. Uma análise equilibrada compara segmentos equivalentes e considera valuation, estratégia e perspectivas de longo prazo.